Anotaciones resumidas
Sobre el documento
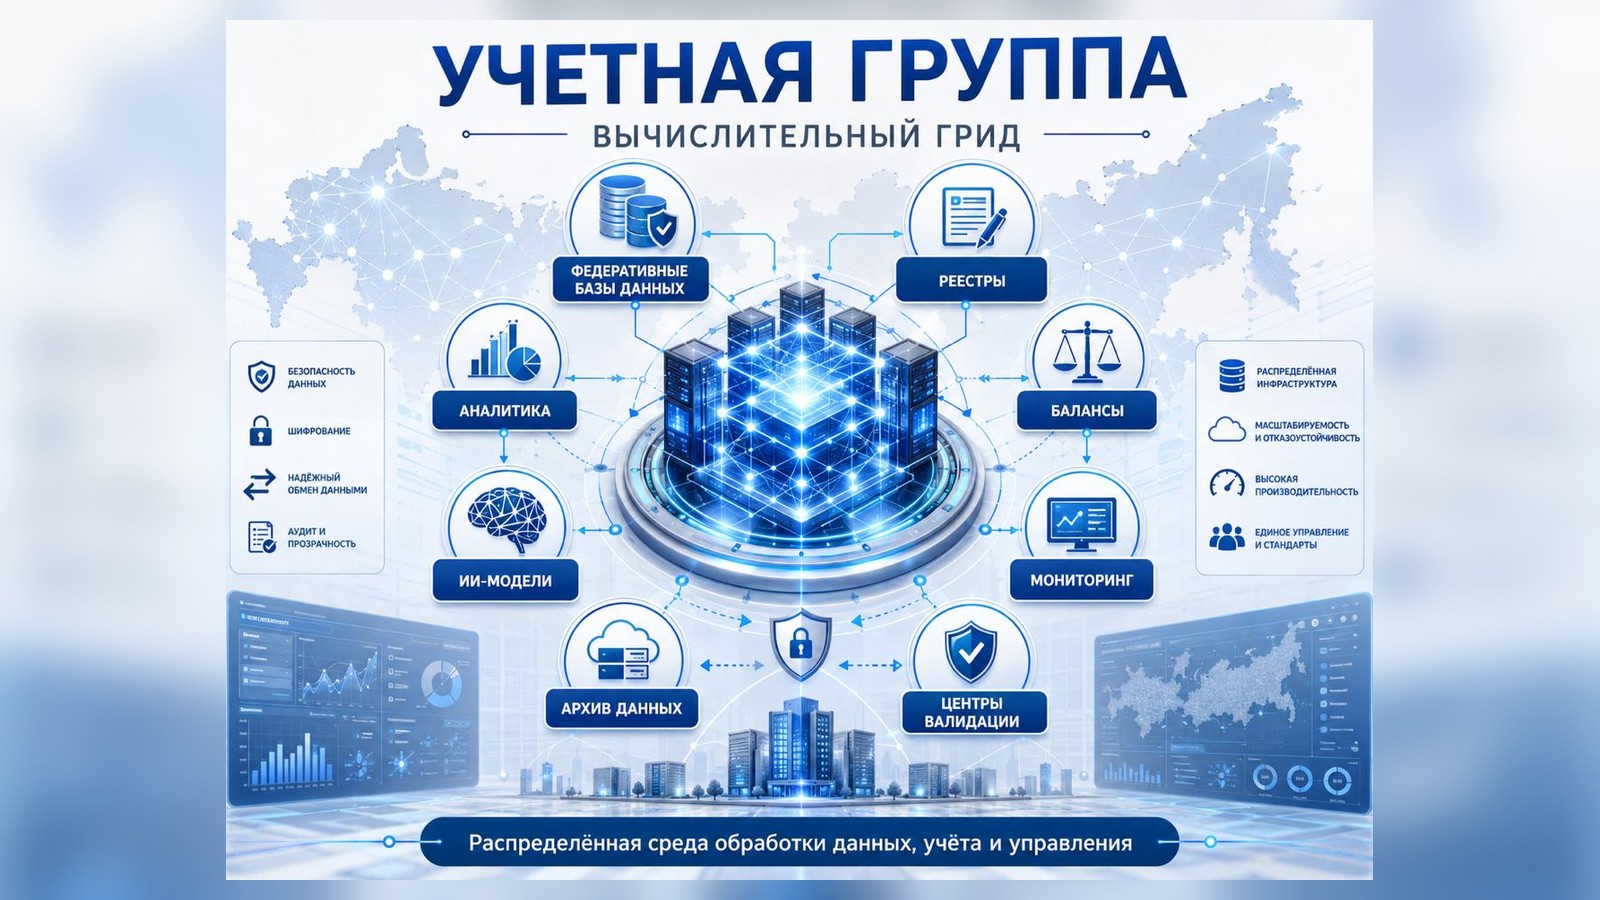
El concepto de un entorno distribuido de procesamiento de datos, registros, balances, analistas, modelos de IA y centros de validación.
Uchetnaya_gruppa_vychislitelnyy_grid_presentation.pptx
Cargando el documento...
Asistente para la contabilidad, los datos, los registros, los balances y la validación
| Finalidad | Crear un grupo contable distribuido como marco digital para la gestión de datos, derechos, activos, pasivos y resultados |
|---|---|
| Base | Bases de datos federales, registros, centros de validación, archivo de datos, modelos de IA, analistas y balances |
| Fórmula | datos + reglas + cálculo + validación + responsabilidad = balance controlado |
1. La esencia del concepto
- La GRID se encarga de la distribución de tareas: las tareas se realizan en redes de nodos y los resultados se reúnen en un solo cuadro.
- El equipo de contabilidad proporciona una disciplina razonable: cada instalación tiene un código, un pasaporte, un propietario, una fuente, una situación, un costo, una comunicación y un historial de cambios.
- El sistema vincula la contabilidad financiera, material, intangible, ambiental, tecnológica y social con un modelo de balance único.
- El resultado principal no es la acumulación de archivos, sino el entorno de gestión de los datos de confianza y los cálculos verificados.
2. Arquitectura del GRIDA
| Capa | Composición | Función | Resultado |
|---|---|---|---|
| Datos | Fuentes, sensores, documentos, bases de datos, archivos | Reunión y normalización | campo de datos único |
| Registros | activos, activos, pasivos, proyectos, entidades | Identificación de objetos | Pasaportes y estatuto |
| Cálculos | servidores, nube, HPC, contenedores, colas de tareas | Cálculo de modelos y escenarios | productividad |
| Reglas | Clasificadores, metodologías, normas, procedimientos de control | uniformidad contable | Comparabilidad |
| Validación | Centros de verificación, auditoría, control de versiones, firmas | La credibilidad de los datos | Confiabilidad jurídica y administrativa |
| Análisis | BI, IE, dobles digitales, proyecciones | Detección de vínculos y desviaciones | y prioridades |
| Balance | Balanzas intersectoriales, de proyectos, de fondos y ambientales | contorno | Mapa de la sostenibilidad |
3. Lógica del grupo de contabilidad
- Cada objeto recibe un código y un pasaporte únicos.
- Cada operación se registra como un evento con origen, tiempo, sujeto y fundamento.
- Cada uno de ellos tiene que ver con el origen: de dónde procede, de quién se ha comprobado, con qué metodología se calcula.
- Cada balance se recoge de registros conectados en lugar de de tablas separadas manualmente.
- Cada modelo de IE sólo funciona sobre la base de datos verificados y mantiene un rastro de cálculo.
- Cada decisión vuelve al sistema como un controlador y una nueva grabación de la historia.
4. Registros principales
| Registro | Lo que tiene en cuenta | ¿Por qué? |
|---|---|---|
| Registro de entidades | Organizaciones, personas, fundaciones, centros de competencia | responsabilidad y derechos de acceso |
| Registro del activo | Bienes, equipo, infraestructura y recursos | Equilibrio material |
| Registro del MNA | Derecho, software, bases de datos, metodologías, marcas, conocimientos especializados | capitalización de los conocimientos |
| Registro de datos | conjuntos de datos, fuentes, versiones, calidad | Analista de confianza |
| Registro de proyectos | Programas, pilotos, tareas, plazos, KPI | Gestión de la ejecución |
| Registro de obligaciones | contratos, asignaciones, condiciones, pagos, riesgos | Supervisión de la ejecución |
| Registro de modelos | algoritmos, modelos de IA, métodos de cálculo | Cálculos verificados |
| Registro de balances | Recursos, finanzas, medio ambiente y sectores | Gestión de la sostenibilidad |
5. Contorno computacional
- Bases de datos federales: los datos se mantienen en manos de los propietarios, pero se ponen a disposición de los usuarios de conformidad con las normas de intercambio y las interfaces acordadas.
- Nodos de computación distribuidos: Las tareas se pueden iniciar en los centros institucionales, empresariales, regionales y de proyectos.
- Cobertura de tareas: Los cálculos, modelos, cotejo y aprendizaje de los modelos se distribuyen según los recursos disponibles.
- Catálogo de servicios: cálculo de balances, verificación de datos, proyecciones, optimización, informes, pasaportes de objetos y simulación de guiones.
- Contorno de seguridad: cifrado, separación de acceso, registro, control de cambios y reserva.
6. Centros de validación
- Validación metodológica: ensayo de fórmulas, metodologías, clasificaciones y normas de cálculo.
- Datos: Verificación de fuentes, exhaustividad, pertinencia, coherencia y derechos de acceso.
- Validación jurídica: confirmación de derechos, facultades, fundamentos contractuales y limitaciones.
- Validación financiera: conciliación de las estimaciones, los costos, las obligaciones, los pagos y los efectos.
- Validación técnica: Pruebas de software, carga, resistencia, seguridad cibernética, reproducción.
7. Enlace con EQUILIBRIUM, Archivos y Fondos
- EQUILIBRIUM: la capa analítica superior, que comprende los balances, las comunicaciones, las desviaciones, los riesgos y los escenarios de desarrollo.
- Archivo del patrimonio: almacenamiento a largo plazo de documentos de origen, versiones, autoría, pruebas y contexto de origen.
- Sistema de fondos: asignación de activos, derechos, recursos y pasivos a los fondos personales, de identidad, de proyectos y sectoriales.
- SPECZASHCHITA: Contorno de la puesta en práctica de la reunión de datos, despliegue de nodos, verificación, integración y acompañamiento.
- SUR: La gestión del desarrollo, en la que los balances se convierten en un mecanismo de decisión y no simplemente de rendición de cuentas.
8. Matriz de datos y balances
| Balance | Datos | Cálculos | Verificación | Decisión |
|---|---|---|---|---|
| Finanzas | Pagos, presupuestos, obligaciones | Conjunto, pronóstico, brechas de caja | conciliación y auditoría | prioridad de la financiación |
| Recursos | materiales, energía, tecnología | Déficit y reservas | Inventario | redistribuciones |
| MBA | Derechos humanos, PP, datos, metodologías | Valor y efecto | Limpieza jurídica | Capitalización |
| Medio ambiente | aire, agua, suelo, biocenosis | Carga y recuperación | Sensores y laboratorios | de rehabilitación |
| Personal | competencia, función, carga | Accidentes | Evaluación | Capacitación |
| Proyecto | Etapas, KPI, riesgos | hipótesis de ejecución | Supervisión de los plazos | Ajuste de la hoja de ruta |
9. Hoja de ruta de lanzamiento
| Etapa | Plazo | Medidas | Salir |
|---|---|---|---|
| 0. Diseño | 0–30 días | Aprobar el modelo, los clasificadores, los roles, las plantillas de pasaportes | Arquitectura y reglamentación |
| 1. Inventario | 30–90 días | Recoger fuentes, bases, documentos, activos y MDMA | Contorno primario de datos |
| 2. Piloto GRIDA | 60–120 días | desplegar nodos, depósitos, intercambios, órdenes de tareas | Contorno computacional en funcionamiento |
| 3. Registros y pasaportes | 90–180 días | Establecer registros de entidades, activos, MDMA, proyectos, modelos | Grupo único de contabilidad |
| 4. Balances | 120–240 días | Recoger los balances financieros, de recursos, ambientales y de proyectos | Panel de gestión |
| 5. Escala | 180–365 días | Conectar fondos, archivos, centros de validación y servicios de IE | Sistema nacional/empresario |
10. KPI y criterios de madurez
- Porcentaje de instalaciones con pasaporte y propiedad de datos.
- Porcentaje de transacciones con una fuente confirmada y un registro inamovible.
- Tiempo de preparación del balance: de semanas y días a horas y minutos.
- Número de discrepancias entre los registros y los datos reales.
- Productividad de los cálculos y costo de un cálculo.
- Número de modelos que han sido objeto de validación metodológica y técnica.
- Proporción de decisiones de gestión basadas en datos y cálculos verificados.
- Nivel de resistencia: reservas, recuperación, ciberprotección.
11. Decisión final
- Establecer una Dependencia de Contabilidad como órgano/conjunto permanente de registros, balances y datos.
- Desactivar GRID como una infraestructura distribuida de procesamiento, cotejo y modelización.
- Designar titulares de datos, metodologías, registros, modelos y balances.
- Iniciar un piloto en un solo marco de diseño: MPA + fondos + archivo + balances + centros de validación.
- Traducir las mejores prácticas del piloto a la norma de escala.
Material básico
Originales y versiones del documento
- Uchetnaya_gruppa_vychislitelnyy_grid_master.docxDOCX - Documento básico
- Uchetnaya_gruppa_vychislitelnyy_grid_presentation.pptxPPTX - versión relacionada
Otras versiones en formato web
Cada versión se revela por separado; se guarda la secuencia del documento fuente.
Uchetnaya_gruppa_vychislitelnyy_grid_presentationUchetnaya_gruppa_vychislitelny_grid_presentation.pptx - texto web+
Grupo de contabilidad + GRID computacional
La esencia de la decisión
De la contabilidad como presentación de informes a la contabilidad como gestión
Datos
Cálculos
Fuentes, versiones, calidad, origen
Modelos, escenarios, conciliaciones, proyecciones
• Procesamiento de datos y cálculos distribuidos
• Pasaporte único de las instalaciones, las transacciones y los bienes
• Registros y balances verificados
• Modelos de IA sólo sobre los datos verificados
• El seguimiento de la gestión de cada decisión
Validación
Balances
Derecho, metodología, auditoría, control
Finanzas, recursos, AMNA, medio ambiente
Producto: Entorno de control de los datos de confianza y los cálculos verificados.
Arquitectura GRIDA
Siete capas de un sistema de contabilidad y computación distribuido
1. Datos
2. Registros
3. Cálculos
4. Reglas
fuentes, documentos, sensores
entidades, activos, MDMA, proyectos
HPC, nube, contenedores
Métodos, categorizadores
5. Validación
6. Análisis
7. Balance
Auditoría, firma, control
BI, IE, dobles digitales
contorno
Las capas no están aisladas: cada cálculo guarda relación con la fuente, la norma, la verificación y la decisión de gestión.
Registros de la dependencia de contabilidad
Un marco único de objetos, derechos, datos, operaciones y modelos
Entidades
Activo
MBA
Datos
organizaciones, personas, fundaciones
Bienes, recursos e infraestructura
Derechos humanos, PP, BD, metodologías
fuentes, versiones, calidad
Proyectos
Obligaciones
Modelos
Balances
Etapas, KPI, riesgos
contratos, pagos, condiciones
algoritmos, fórmulas, IE
Finanzas, recursos, medio ambiente
Corrientes de datos
Del evento al balance
Acontecimiento
Documento
Registro
Verificación
Cálculo
Balance
Decisión
• Cada paso tiene la fuente, el autor, el tiempo, la versión y el fundamento
• Las correcciones no borran la historia, sino que crean una nueva capa verificable
• La solución se reintroduce al sistema como controlador de los efectos
Centros de validación
Velocidad sin control es peligrosa: GRID debe tener confianza
Metodología
Datos
Derecho
Finanzas
Tecnología
fórmulas, reglas, clasificaciones
La exhaustividad, la pertinencia, la coherencia
Facultades, contratos, derechos de acceso
Valor, pasivo, pagos
Carga, seguridad, reproducción
Principio básico: No se acepta ningún indicador clave sin la fuente, la metodología y la prueba.
Matriz de balance
Cada contorno material tiene un soporte digital e inmaterial.
Finanzas
Recursos
MBA
Presupuestos, pagos, obligaciones
materiales, energía, tecnología
Derechos humanos, PP, datos, metodologías
Medio ambiente
Personal
Proyecto
aire, agua, suelo, biocenosis
funciones, competencias, descarga
Etapas, KPI, riesgos
Integración en el sistema
EQUILIBRIUM — ○ Archivos ○ Fondos — SPECZASHCHITA — SUR
EQUILIBRIUM
Archivo
Analista, escenarios, balances
Origen, hipótesis, pruebas
Contabilidad
Grupo + GRID
Fondos
SPECZASHCHITA
Propiedad, derechos, recursos
Puesta en marcha, funcionamiento, control
SUR: Balanzas como sistema de gestión del desarrollo
Hoja de ruta de lanzamiento
De modelo a piloto en 12 meses
0–30
30–90
60–120
90–180
120–240
180–365
diseño
Inventario
Piloto GRIDA
Registros y pasaportes
balances
escalar
Salida del primer ciclo: contorno de datos, registros, cálculos, validación y tablero de control.
KPI madurez
Cómo entender que el sistema se ha vuelto manejable
• Porcentaje de instalaciones con pasaporte y propiedad de datos
• El tiempo de preparación del balance se ha reducido a horas
• Porcentaje de transacciones con fuentes comprobadas
• Número de discrepancias entre los registros y los hechos
• Productividad y costo de un solo cálculo
• Porcentaje de modelos aprobados
• Número de decisiones de gestión basadas en datos
• Nivel de resistencia y recuperación
• Número de defectos legales o metodológicos cerrados
• Efecto monetario y de recursos de la aplicación
Decisión final
¿Qué hay que aprobar?
• Establecer una Dependencia de Contabilidad como marco permanente de los registros y balances
• Poner en marcha GRID para cotejar, calcular y modelar
• Designar titulares de datos, metodologías, modelos y registros
• Iniciar piloto: MPA + fondos + archivo + balances + validación
• Convertir al piloto en una norma de escala
Sistema digital de contabilidad del desarrollo: cada recurso tiene un pasaporte, cada acción deja un rastro, cada balance se convierte en un instrumento de gestión.