ملخص موجز
عن الوثيقة
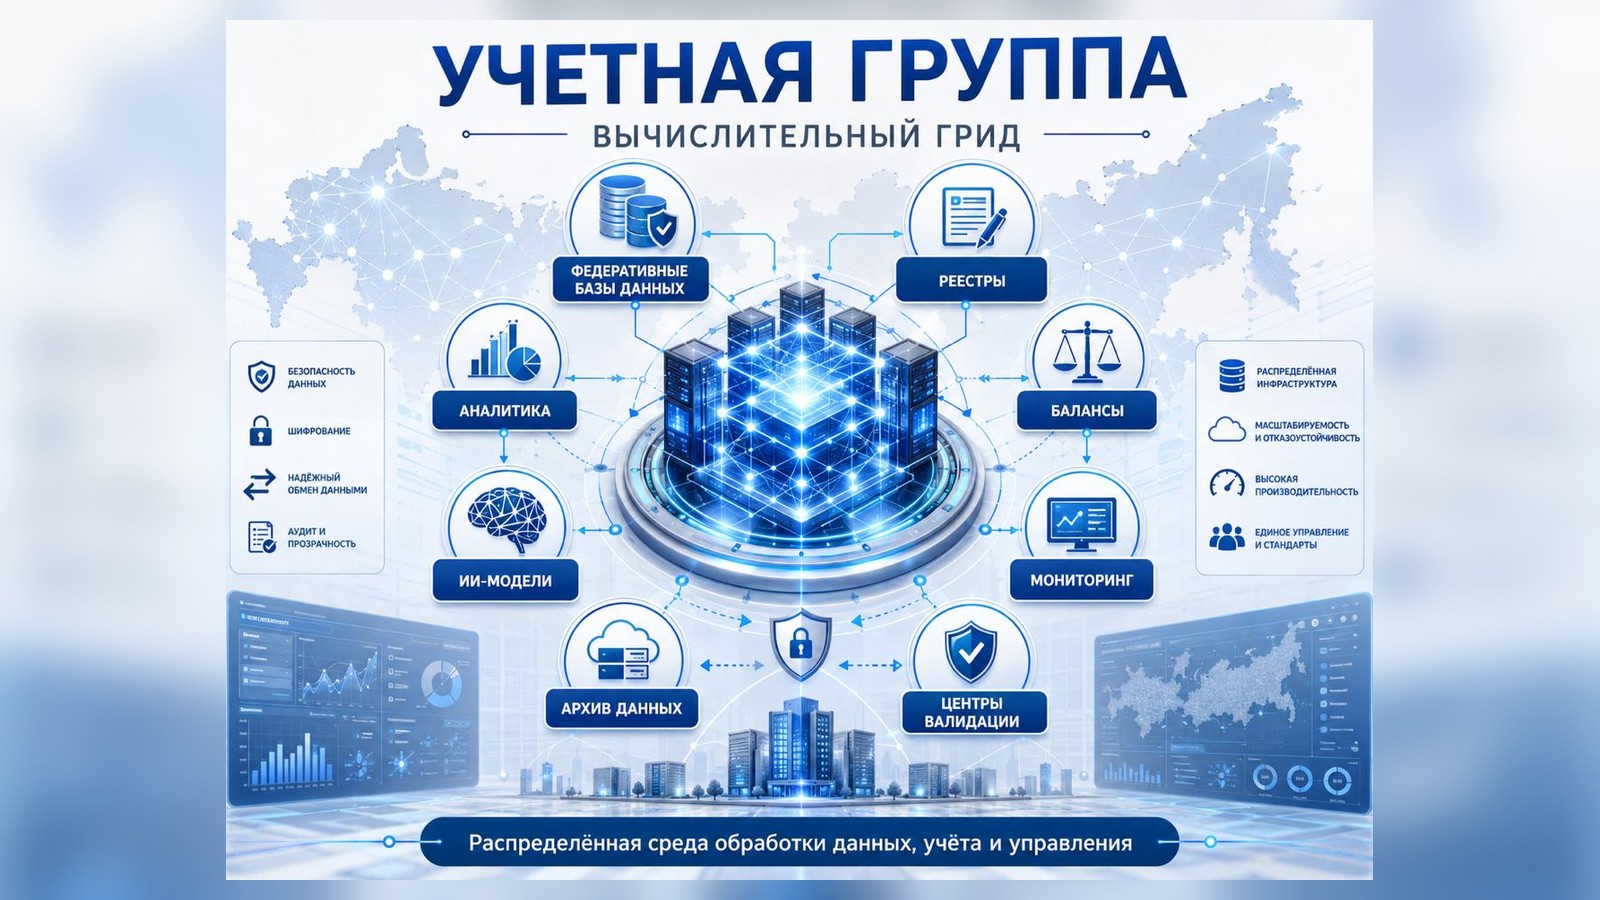
مفهوم بيئة موزعة لمعالجة البيانات والسجلات والموازين والتحليلات ونماذج الذكاء الاصطناعي ومراكز التحقق.
Uchetnaya_gruppa_vychislitelnyy_grid_presentation.pptx
جارٍ تحميل الوثيقة…
الوثيقة الرئيسية: بيئة موزعة للمحاسبة والبيانات والسجلات والأرصدة والتحقق
| الغرض | إنشاء مجموعة محاسبية موزعة كمنظومة رقمية لإدارة البيانات والحقوق والأصول والالتزامات والنتائج |
|---|---|
| الأساس | قواعد بيانات اتحادية وسجلات ومراكز تحقق وأرشيف بيانات ونماذج ذكاء اصطناعي وتحليلات ومنظومات أرصدة |
| الصيغة | بيانات + قواعد + حسابات + تحقق + مسؤولية = رصيد مُدار |
1. جوهر المفهوم
- توفر شبكة GRID معالجة موزعة: تُنفذ المهام على شبكة من العقد، وتُجمع النتيجة في صورة واحدة موحدة.
- توفر المجموعة المحاسبية الانضباط الدلالي: لكل كائن رمز وبطاقة ومالك ومصدر وحالة وقيمة وروابط وتاريخ تغييرات.
- يربط النظام المحاسبة المالية والمادية وغير المادية والبيئية والتكنولوجية والاجتماعية في نموذج موحد للأرصدة.
- النتيجة الرئيسية ليست تكديس الملفات، بل بيئة مُدارة للبيانات الموثوقة والحسابات القابلة للتحقق.
2. معمارية شبكة الحوسبة GRID
| الطبقة | التشكيل | الوظيفة | النتيجة |
|---|---|---|---|
| البيانات | المصادر والمستشعرات والوثائق وقواعد البيانات والأرشيفات | الجمع والتوحيد القياسي | حقل بيانات موحد |
| السجلات | الأصول والأصول غير المادية والالتزامات والمشاريع والكيانات | تحديد هوية الكائنات | البطاقات والحالات |
| الحوسبة | الخوادم والسحابة والحوسبة عالية الأداء والحاويات وقوائم انتظار المهام | حساب النماذج والسيناريوهات | الإنتاجية |
| القواعد | التصنيفات والمنهجيات والمعايير وإجراءات الرقابة | توحيد المحاسبة | قابلية المقارنة |
| التحقق | مراكز التحقق والتدقيق وضبط الإصدارات والتوقيعات | الثقة بالبيانات | الموثوقية القانونية والإدارية |
| التحليلات | ذكاء الأعمال والذكاء الاصطناعي والتوائم الرقمية والتنبؤات | الكشف عن الروابط والانحرافات | القرارات والأولويات |
| الموازنة | أرصدة بين القطاعات والمشاريع والصناديق والبيئة | توفيق المنظومات | خريطة الاستدامة |
3. منطق المجموعة المحاسبية
- يحصل كل كائن على رمز وبطاقة فريدين.
- تُسجل كل عملية كحدث له مصدر ووقت وكيان وأساس.
- لكل قيمة أصل: من أين أُخذت، ومن تحقق منها، وبأي منهجية حُسبت.
- يُجمع كل رصيد من سجلات مترابطة، لا يدوياً من جداول متفرقة.
- يعمل كل نموذج ذكاء اصطناعي فقط على بيانات مُتحقق منها ويحفظ أثر الحساب.
- يعود كل قرار إلى النظام كتأثير إداري وسجل جديد في التاريخ.
4. السجلات الأساسية
| السجل | ما الذي يحسبه | لماذا هو ضروري |
|---|---|---|
| سجل الكيانات | المنظمات والأشخاص والصناديق ومراكز الكفاءات | المسؤولية وحقوق الوصول |
| سجل الأصول | الممتلكات والمعدات والبنية التحتية والموارد | الرصيد المادي |
| سجل الأصول غير المادية | الحقوق والبرمجيات وقواعد البيانات والمنهجيات والعلامات التجارية والدراية الفنية | رسملة المعرفة |
| سجل البيانات | مجموعات البيانات والمصادر والإصدارات والجودة | تحليلات موثوقة |
| سجل المشاريع | البرامج والتجارب والمهام والمواعيد ومؤشرات الأداء الرئيسية | إدارة التنفيذ |
| سجل الالتزامات | عقود، تكليفات، شروط، مدفوعات، مخاطر | مراقبة التنفيذ |
| سجل النماذج | خوارزميات، نماذج الذكاء الاصطناعي، منهجيات الحساب | حسابات قابلة للتحقق |
| سجل الموازنات | منظومات الموارد والمالية والبيئية والقطاعية | إدارة الاستدامة |
5. منظومة الحوسبة
- قواعد بيانات اتحادية: تبقى البيانات لدى أصحابها، لكنها تصبح متاحة وفق قواعد التبادل والواجهات المتفق عليها.
- عقد حوسبة موزعة: يمكن تشغيل المهام في مراكز إدارية ومؤسسية وإقليمية ومشروعية.
- قائمة انتظار المهام: توزع الحسابات الثقيلة والنمذجة والمطابقات وتدريب النماذج على الموارد المتاحة.
- دليل الخدمات: حساب الموازنات، والتحقق من البيانات، والتنبؤات، والتحسين، والتقارير، وبطاقات الأصول، والنمذجة السينارية.
- منظومة الأمن: التشفير، وتحديد صلاحيات الوصول، والتدوين، ومراقبة التغييرات، والنسخ الاحتياطي.
6. مراكز التحقق
- التحقق المنهجي: فحص الصيغ والمنهجيات والمصنفات وقواعد الحساب.
- البيانات: التحقق من المصادر والاكتمال والحداثة وعدم التناقض وحقوق الوصول.
- التحقق القانوني: تأكيد الحقوق والصلاحيات والأسس التعاقدية والقيود.
- التحقق المالي: مطابقة التقديرات والتكاليف والالتزامات والمدفوعات والآثار.
- التحقق التقني: اختبارات البرمجيات، والتحميل، ومقاومة الأعطال، والأمن السيبراني، وقابلية إعادة إنتاج الحسابات.
7. الصلة بـ إكويليبريوم والأرشيف والصناديق
- إكويليبريوم: الطبقة التحليلية العليا التي ترى الموازنات والصلات والانحرافات والمخاطر وسيناريوهات التطور.
- أرشيف حفظ التراث: التخزين الطويل الأمد للوثائق الأصلية والنسخ والمؤلفية والأدلة وسياق المنشأ.
- نظام الصناديق: توزيع الأصول والأصول غير المادية والحقوق والموارد والالتزامات على صناديق شخصية واسمية ومشروعية وقطاعية.
- سبيتسزاشيتا: منظومة التنفيذ العملي — جمع البيانات، ونشر العقد، والتحقق، والتكامل، والمتابعة.
- SUR: طبقة إدارية للتطوير، حيث تصبح الموازنات آلية لقرارات، لا مجرد تقارير.
8. مصفوفة البيانات والموازنات
| الموازنة | البيانات | الحوسبة | التحقق | القرار |
|---|---|---|---|---|
| مالي | مدفوعات، موازنات، التزامات | تجميع، تنبؤ، فجوات نقدية | مطابقة وتدقيق | أولوية التمويل |
| الموارد | مواد، طاقة، تقنيات | عجز واحتياطيات | الجرد | إعادة توزيع |
| الأصول غير المادية | حقوق، برمجيات، بيانات، منهجيات | القيمة والأثر | النقاء القانوني | الرسملة |
| البيئي | الهواء، الماء، التربة، المجتمعات الحيوية | الحمل والاستعادة | حساسات ومختبرات | تدابير الاستعادة |
| الكوادر | كفاءات، أدوار، عبء العمل | نقاط الاختناق | الاعتماد | إعداد الكوادر |
| المشروعية | مراحل، مؤشرات الأداء الرئيسية، مخاطر | سيناريوهات التنفيذ | مراقبة المواعيد | تصحيح خارطة الطريق |
9. خارطة طريق الإطلاق
| المرحلة | المدة | الإجراءات | خروج |
|---|---|---|---|
| 0. التصميم | 0–30 يوماً | اعتماد النموذج والمصنفات والأدوار وقوالب البطاقات | البنية واللائحة |
| 1. الجرد | 30–90 يوم | جمع المصادر والقواعد والوثائق والأصول والأصول غير المادية | المنظومة الأولية للبيانات |
| 2. التجربة التجريبية لشبكة الحوسبة | 60–120 يوما | نشر العقد والمخازن والتبادل وقائمة انتظار المهام | منظومة حوسبة عاملة |
| 3. السجلات والبطاقات | 90–180 يوما | إدخال سجلات الجهات والأصول والأصول غير المادية والمشاريع والنماذج | مجموعة محاسبية موحدة |
| 4. الموازنات | 120–240 يوما | جمع الموازنات المالية والمواردية والأصول غير المادية والبيئية والمشروعية | لوحة الإدارة |
| 5. التوسع | 180–365 يوم | ربط الصناديق والأرشيف ومراكز التحقق وخدمات الذكاء الاصطناعي | نظام وطني/مؤسسي |
10. مؤشرات الأداء الرئيسية ومعايير النضج
- حصة الأصول ذات البطاقة ومالك البيانات، %.
- حصة العمليات ذات المصدر المؤكد والسجل غير القابل للتغيير، %.
- زمن إعداد الموازنة: من أسابيع وأيام إلى ساعات ودقائق.
- عدد التناقضات بين السجلات والبيانات الفعلية.
- إنتاجية الحسابات وتكلفة الحساب الواحد.
- عدد النماذج التي اجتازت التحقق المنهجي والتقني.
- حصة القرارات الإدارية المبنية على بيانات وحسابات قابلة للتحقق.
- مستوى مقاومة الأعطال: النسخ الاحتياطي، والاستعادة، والحماية السيبرانية.
11. القرار النهائي
- إنشاء مجموعة الحسابات كهيئة دائمة/إطار دائم لمسك السجلات والموازين والبيانات.
- نشر شبكة الحوسبة كبنية تحتية موزعة للمعالجة والمطابقة والنمذجة.
- تعيين مالكي البيانات والمنهجيات والسجلات والنماذج والموازين.
- إطلاق مشروع تجريبي على إطار مشروع واحد: الأصول غير المادية + الصناديق + الأرشيف + الموازين + مراكز التحقق.
- تحويل أفضل ممارسات المشروع التجريبي إلى معيار للتوسع.
المواد المصدرية
الأصول وإصدارات الوثيقة
- Uchetnaya_gruppa_vychislitelnyy_grid_master.docxDOCX · الوثيقة الرئيسية
- Uchetnaya_gruppa_vychislitelnyy_grid_presentation.pptxPPTX · إصدار مرتبط
إصدارات أخرى بصيغة الويب
يُفتح كل إصدار على حدة؛ وقد حُوفظ على تسلسل الوثيقة الأصلية.
Uchetnaya_gruppa_vychislitelnyy_grid_presentationUchetnaya_gruppa_vychislitelnyy_grid_presentation.pptx · نص ويب+
مجموعة الحسابات + شبكة الحوسبة
جوهر الحل
من المحاسبة كتقارير — إلى المحاسبة كنظام إدارة
البيانات
التسويات
المصادر، الإصدارات، الجودة، المنشأ
النماذج، السيناريوهات، المطابقات، التوقعات
• معالجة موزعة للبيانات والحسابات
• بطاقات موحدة للكائنات والعمليات والأصول
• سجلات وموازين قابلة للتحقق
• نماذج الذكاء الاصطناعي فقط فوق بيانات موثقة
• الأثر الإداري لكل قرار
التحقق
الأرصدة
القانون، المنهجية، التدقيق، الرقابة
المالية، الموارد، الأصول غير المادية، البيئة
النتيجة: بيئة مُدارة من البيانات الموثوقة والحسابات القابلة للتحقق.
هندسة شبكة الحوسبة
سبع طبقات لنظام محاسبي حوسبي موزع
1. البيانات
2. السجلات
3. الحسابات
4. القواعد
المصادر، الوثائق، المستشعرات
الكيانات، الأصول، الأصول غير المادية، المشاريع
الحوسبة عالية الأداء، السحابة، الحاويات
المنهجيات، المصنفات
5. التحقق
6. التحليلات
7. الميزان
التدقيق، التوقيعات، الرقابة
ذكاء الأعمال، الذكاء الاصطناعي، التوائم الرقمية
توفيق المنظومات
الطبقات ليست معزولة: كل حساب مرتبط بمصدر وقاعدة وتحقق وقرار إداري.
سجلات مجموعة الحسابات
إطار موحد للكائنات والحقوق والبيانات والعمليات والنماذج
الأطراف
الأصول
الأصول غير المادية
البيانات
المنظمات، الأشخاص، الصناديق
الممتلكات، الموارد، البنية التحتية
الحقوق، البرمجيات، قواعد البيانات، المنهجيات
المصادر، الإصدارات، الجودة
المشاريع
الالتزامات
النماذج
الأرصدة
مراحل، مؤشرات الأداء الرئيسية، مخاطر
العقود، المدفوعات، الشروط
الخوارزميات، الصيغ، الذكاء الاصطناعي
المالية، الموارد، البيئة
تدفق البيانات
من الحدث إلى الميزان
الحدث
وثيقة
السجل
التحقق
الحساب
الموازنة
القرار
• كل خطوة لها مصدر ومؤلف ووقت وإصدار وأساس
• التصحيحات لا تمحو التاريخ، بل تنشئ طبقة جديدة قابلة للتحقق
• يعود القرار إلى النظام كتأثير إداري
مراكز التحقق
السرعة دون تحقق خطيرة: يجب أن تكون شبكة الحوسبة موثوقة
المنهجية
البيانات
القانون
المال
التقنية
الصيغ، القواعد، المصنفات
الاكتمال، الحداثة، عدم التناقض
الصلاحيات، العقود، حقوق الوصول
القيمة، الالتزامات، المدفوعات
الحمل، الأمان، قابلية الإعادة
المبدأ الرئيسي: لا يُقبل أي مؤشر رئيسي دون مصدر ومنهجية وأثر تحقق.
مصفوفة الموازين
لكل إطار مادي سند رقمي وغير مادي
مالي
الموارد
الأصول غير المادية
الميزانيات، المدفوعات، الالتزامات
مواد، طاقة، تقنيات
حقوق، برمجيات، بيانات، منهجيات
البيئي
الكوادر
المشروعية
الهواء، الماء، التربة، المجتمعات الحيوية
الأدوار، الكفاءات، الحمل
مراحل، مؤشرات الأداء الرئيسية، مخاطر
التكامل في النظام
إكويليبريوم — الأرشيف — الصناديق — سبيتسزاشيتا — SUR
إكويليبريوم
أرشيف
التحليلات، السيناريوهات، الموازين
المنشأ، الإصدارات، الأدلة
مجموعة
الحسابات + شبكة الحوسبة
الصناديق
سبيتسزاشيتا
الملكية، الحقوق، الموارد
التنفيذ، التشغيل، الرقابة
SUR: الموازين كنظام لإدارة التنمية
خارطة طريق الإطلاق
من النموذج إلى مشروع تجريبي عامل خلال 12 أشهر
0–30
30–90
60–120
90–180
120–240
180–365
التصميم
الجرد
مشروع شبكة الحوسبة التجريبي
السجلات والبطاقات
الموازين
التوسيع
مخرجات الدورة الأولى: إطار عامل للبيانات والسجلات والحسابات والتحقق ولوحة الإدارة.
مؤشرات الأداء الرئيسية للنضج
كيف نعرف أن النظام أصبح قابلا للإدارة
• نسبة الكائنات التي لها بطاقة ومالك بيانات
• تقليص زمن إعداد الميزان إلى ساعات
• نسبة العمليات ذات المصدر القابل للتحقق
• عدد حالات التباين بين السجلات والوقائع
• الإنتاجية وكلفة الحساب الواحد
• نسبة النماذج التي اجتازت التحقق
• عدد القرارات الإدارية المستندة إلى البيانات
• مستوى تحمل الأعطال والاستعادة
• عدد العيوب القانونية/المنهجية المُغلقة
• الأثر النقدي والمواردي الناتج عن التطبيق
القرار النهائي
ما الذي يجب إقراره
• إنشاء مجموعة المحاسبة كإطار دائم للسجلات والموازنات
• نشر الشبكة الحاسوبية GRID للمطابقة والحسابات والنمذجة
• تعيين مسؤولين عن البيانات والمنهجيات والنماذج والسجلات
• إطلاق المشروع التجريبي: الأصول غير المادية + الصناديق + الأرشيف + الموازنات + التحقق
• تحويل المشروع التجريبي إلى معيار للتوسع
منظومة الحساب الرقمية للتنمية: كل مورد له بطاقة، وكل إجراء يترك أثرا، وكل موازنة تصبح أداة إدارة.